[2026年11月4日]
ID:22830
総務大臣の指定を受けている団体への寄附(いわゆるふるさと納税)は、通常の寄附金税額控除の計算に特例額を加算して、寄附金税額控除額を算出します。
(注意)控除の対象となるふるさと納税額は、総所得金額等の30%が上限
(注意) 特例控除額は、所得割の20%が上限
| 課税総所得金額(注釈1)-人的控除の差の合計額(注釈2)-(所得税の基礎控除額-48万円)(注釈3) | 特例控除割合 | 申告特例控除割合 |
|---|---|---|
| 0円以上195万円以下 | 84.895% | 84.895分の5.105 |
| 195万円超330万円以下 | 79.79% | 79.79分の10.21 |
| 330万円超695万円以下 | 69.58% | 69.58分の20.42 |
| 695万円超900万円以下 | 66.517% | 66.517分の23.483 |
| 900万円超1,800万円以下 | 56.307% | 56.307分の33.693 |
| 1,800万円超4,000万円以下 | 49.16% | 56.307分の33.693 |
| 4,000万円超 | 44.055% | 56.307分の33.693 |
| 課税総所得金額(注釈1)-人的控除の差の合計額(注釈2)-(所得税の基礎控除額-48万円)(注釈3) | 特例控除割合 |
|---|---|
| 0円を下回り、分離短期譲渡所得あり | 59.37% |
| 0円を下回り、分離長期譲渡所得、分離株式等配当所得、分離株式等譲渡所得、先物取引にかかる雑所得等のいずれかあり | 74.685% |
(注釈1) 課税総所得金額は、住民税の課税総所得金額をいいます。分離課税される所得(土地・建物・株式の譲渡所得など)を除いた各種所得の合計額から、所得控除の合計額を控除した残額(千円未満切捨)です。
(注釈2) 人的控除の差の合計額とは、下表2の所得税の人的控除額と住民税の人的控除額の差額の合計額です。
(注釈3) 令和7年度税制改正で所得税の基礎控除が引き上げになりました。住民税の基礎控除に変更はありません。所得税と住民税の人的控除差額の乖離を防ぐために、令和8年度県民税・市民税より、課税総所得金額から「人的控除差額」および「所得税の基礎控除額-48万円」を差し引くことになりました。
(注釈4) 特殊なケースでは、ワンストップ特例制度を利用できないため、実質的に申告特例控除額の適用はありません。
| 項目 | 住民税控除額(円) | 所得税控除額(円) | 差額(円) |
|---|---|---|---|
| 一般扶養控除 | 330,000 | 380,000 | 50,000 |
| 特定扶養控除 | 450,000 | 630,000 | 180,000 |
| 老人扶養控除 | 380,000 | 480,000 | 100,000 |
| 同居老親扶養控除 | 450,000 | 580,000 | 130,000 |
| 特別障害者控除 | 300,000 | 400,000 | 100,000 |
| 同居特別障害者控除 | 530,000 | 750,000 | 220,000 |
| 普通障害者控除 | 260,000 | 270,000 | 10,000 |
| 項目 | 住民税控除額(円) | 所得税控除額(円) | 差額(円) |
|---|---|---|---|
| 一般配偶者控除 | 330,000 | 380,000 | 50,000 |
| 老人配偶者控除(70歳以上) | 380,000 | 480,000 | 100,000 |
| 項目 | 住民税控除額(円) | 所得税控除額(円) | 差額(円) |
|---|---|---|---|
| 一般配偶者控除 | 220,000 | 260,000 | 40,000 |
| 老人配偶者控除(70歳以上) | 260,000 | 320,000 | 60,000 |
| 項目 | 住民税控除額(円) | 所得税控除額(円) | 差額(円) |
|---|---|---|---|
| 一般配偶者控除 | 110,000 | 130,000 | 20,000 |
| 老人配偶者控除(70歳以上) | 130,000 | 160,000 | 30,000 |
| 項目 | 住民税控除額(円) | 所得税控除額(円) | 差額(円) |
|---|---|---|---|
| ひとり親 | 300,000 | 350,000 | 母50,000 父10,000 |
| 寡婦 | 260,000 | 270,000 | 10,000 |
| 勤労学生 | 260,000 | 270,000 | 10,000 |
| 特別障害者 | 300,000 | 400,000 | 100,000 |
| 普通障害者 | 260,000 | 270,000 | 10,000 |
| 基礎控除 | - | - | 50,000 (基礎控除額にかかわらず一律) |
(注意) 差額とは地方税法に定められている額を指し、計算上の差額と異なるものもあります。
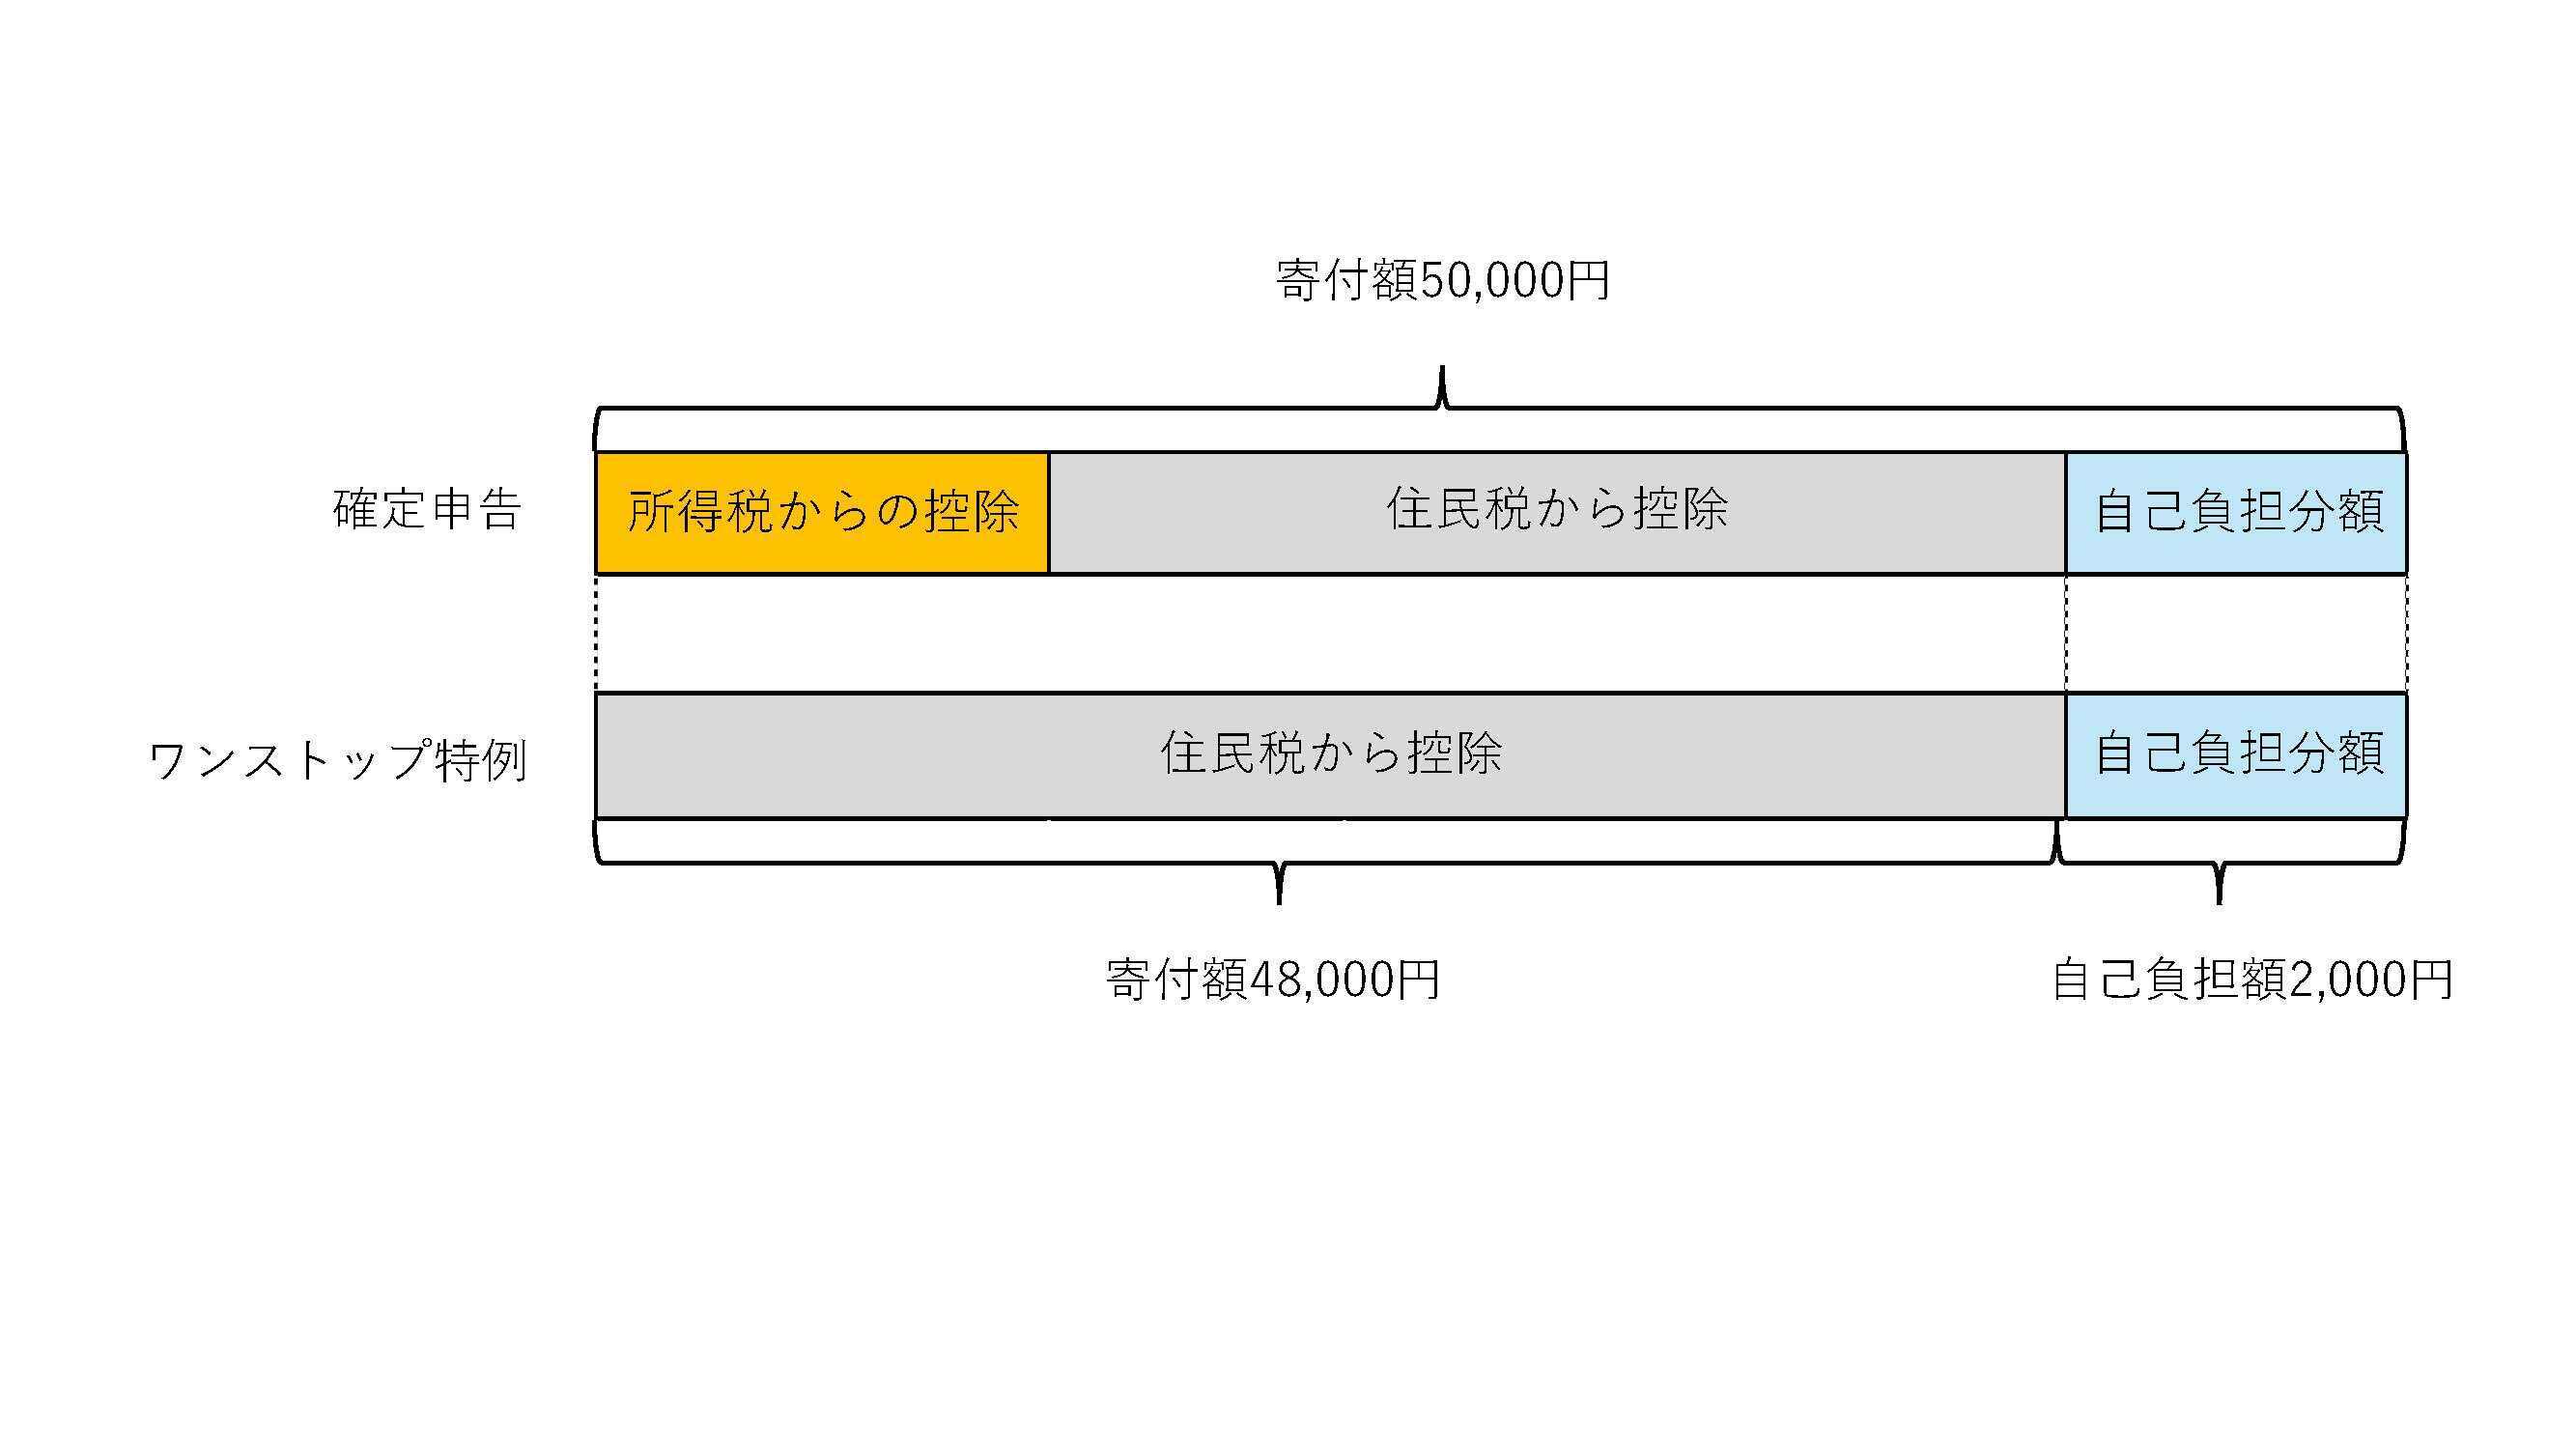
確定申告でふるさと納税を申告すると、ふるさと納税の金額と住民税の通知の「寄附金税額控除額」は一致しなくなります。これは、計算の仕組み上、控除の適用金額を所得税と住民税で分け合う形をとるためです。分け合う割合は、納税者の所得(所得税率)に応じて変動します。
印西市役所市民部課税課市民税係
電話: 0476-33-4443
ファクス: 0476-40-3015
電話番号のかけ間違いにご注意ください!